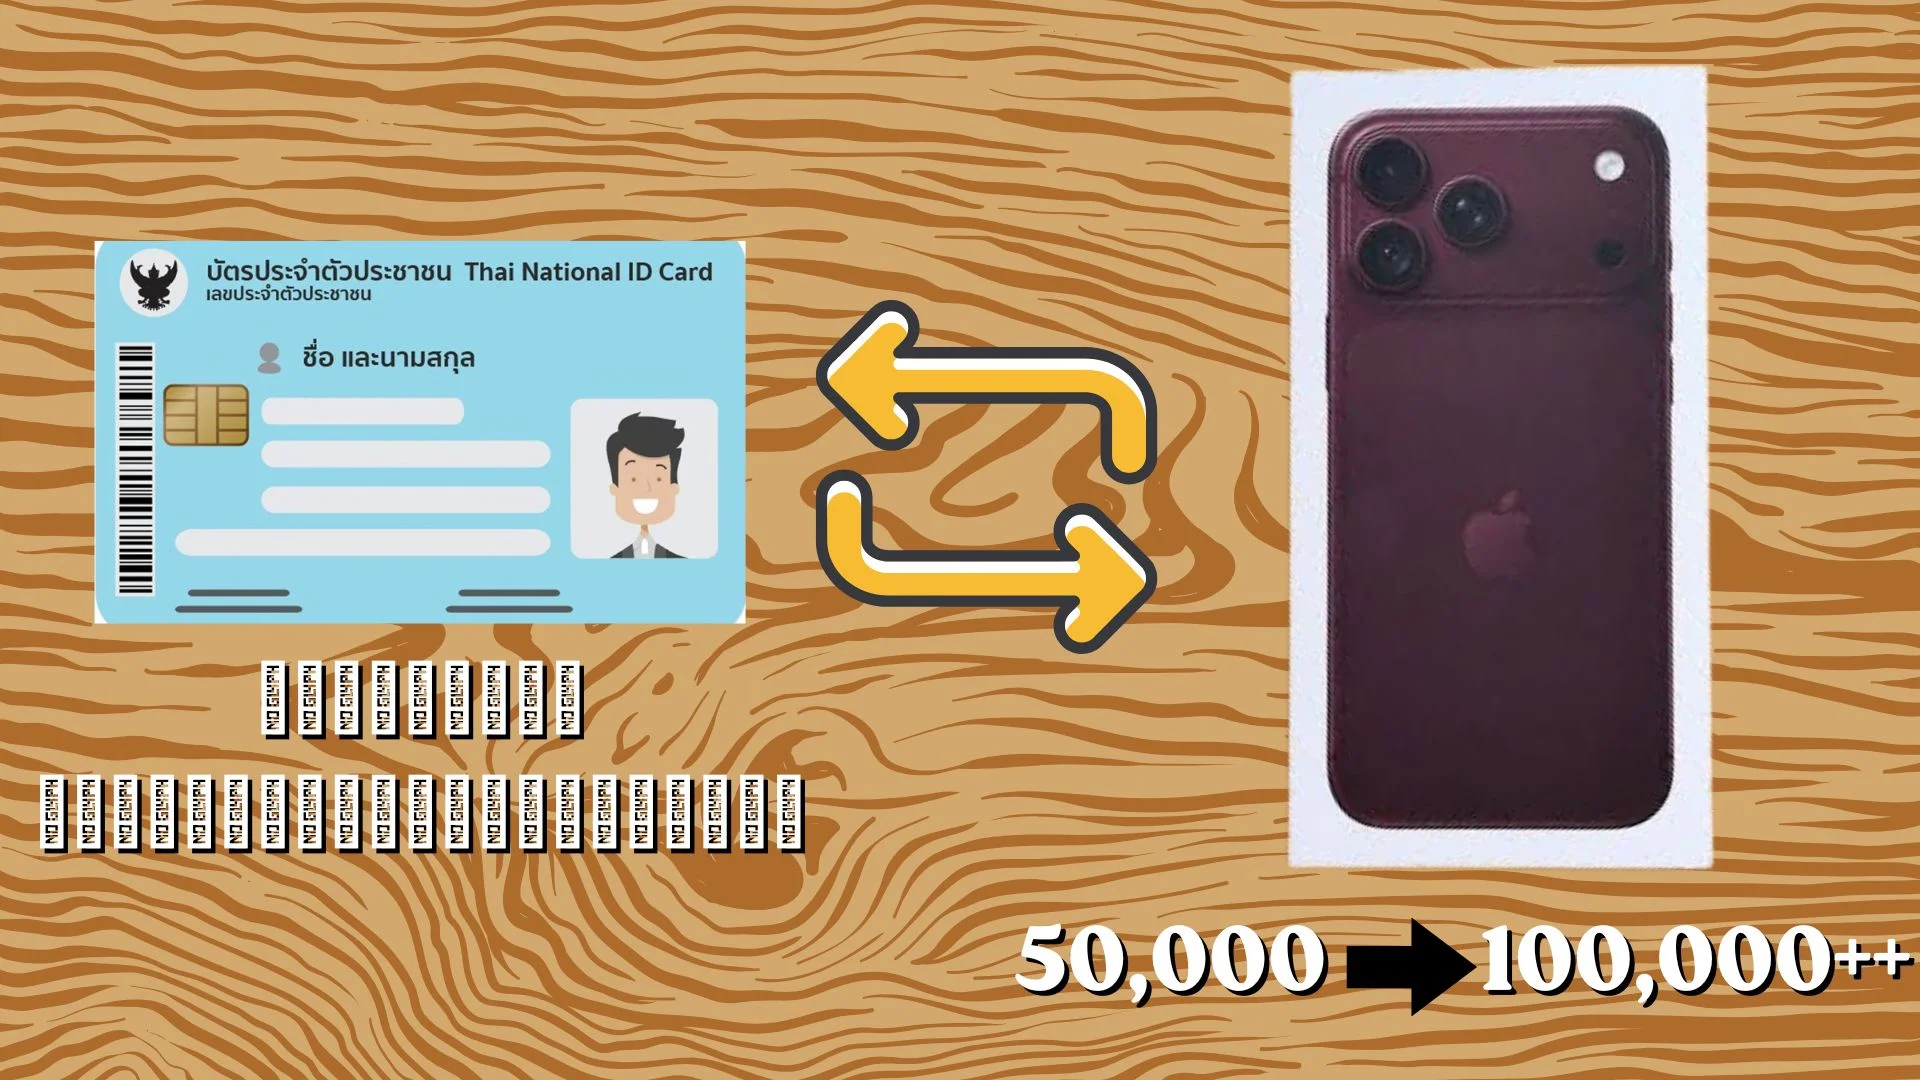
กลายเป็นประเด็นเตือนภัยที่ถูกวิพากษ์วิจารณ์อย่างหนักในโลกออนไลน์ เมื่อมีผู้บริโภคหลายรายออกมาเปิดโปงสัญญาการซื้อขายสมาร์ตโฟนเรือธง iPhone 18 Pro Max ผ่านร้านค้าภายนอกและร้านตู้จำหน่ายมือถือ ซึ่งใช้โปรโมชันดึงดูดใจอย่าง "ผ่อนง่าย ไม่เช็กบูโร ใช้แค่บัตรประชาชนใบเดียว ผ่อนไปใช้ไป" แต่เมื่อคำนวณเม็ดเงินที่จ่ายจริงตลอดอายุสัญญา กลับพบว่ายอดรวมเงินดาวน์บวกเงินงวดพุ่งสูงเกิน 100,000 บาท ทั้งที่ราคาเครื่องเปล่าอยู่ที่ 52,900 บาทเท่านั้น
จากการตรวจสอบกลไกการคิดเงินของร้านค้าและแหล่งเงินกู้รูปแบบดังกล่าว พบว่ามีการใช้ช่องโหว่ทางสัญญาซ่อนเร้นภาระทางการเงินไว้หลายมิติ:
-
ดอกเบี้ยทบต้นและอัตราคงที่ระดับสูง (Flat Rate): หลายร้านกำหนดเงื่อนไขให้วางเงินดาวน์ล่วงหน้า 20–30% (ราว 10,000–15,000 บาท) จากนั้นกำหนดค่างวดรายเดือนหรือรายสัปดาห์ เช่น ผ่อนเดือนละ 3,000–4,000 บาท เป็นระยะเวลานาน 24 ถึง 36 งวด เมื่อคำนวณเบ็ดเสร็จ ดอกเบี้ยที่จ่ายจริงสูงเกินกว่า 90–100% ของมูลค่าสินค้า ซึ่งเกินกว่าเพดานอัตราดอกเบี้ยสินเชื่อส่วนบุคคลที่กฎหมายและธนาคารแห่งประเทศไทยกำหนด
-
ค่าธรรมเนียมแอบแฝง: นอกเหนือจากค่างวด ยังมีการเรียกเก็บค่าธรรมเนียมเปิดสัญญา ค่าตรวจประวัติ ค่าประกันตัวเครื่อง และค่าบริการรายเดือนเพิ่มอีกหลายรายการ ซึ่งไม่ถูกนำมารวมในยอดผ่อนที่โฆษณาตั้งแต่แรก
-
ระบบล็อกเครื่องเชิงพาณิชย์ (MDM / iCloud): ผู้ซื้อต้องยอมติดตั้งโปรไฟล์การจัดการอุปกรณ์ (Mobile Device Management) หรือผูกบัญชีของทางร้านไว้ หากมีการผิดนัดชำระค่างวดแม้เพียงวันเดียว ระบบจะส่งสัญญาณตัดการทำงานของเครื่องจากระยะไกลทันที ทำให้ไม่สามารถใช้งานโทรศัพท์ได้จนกว่าจะจ่ายค่าปรับรายวัน
ทางด้านสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) และนักกฎหมายออกมาเตือนประชาชน โดยเฉพาะกลุ่มนักเรียน นักศึกษา และผู้ที่ยังไม่มีบัตรเครดิต อย่าหลงเชื่อคำโฆษณาที่เน้นความสะดวกสบายเพียงอย่างเดียว การซื้อสินค้ามูลค่าสูงควรพิจารณาความพร้อมทางการเงินเป็นหลัก
หากจำเป็นต้องผ่อนชำระ ควรเลือกผ่อนผ่านสถาบันการเงินที่อยู่ภายใต้การกำกับดูแลของรัฐ หรือใช้โปรโมชันดอกเบี้ย 0% ผ่านตัวแทนจำหน่ายที่ได้รับอนุญาตอย่างเป็นทางการ (Official Reseller) เพื่อไม่ให้ตกเป็นเหยื่อของสัญญาทาสทางการเงินที่ต้องแบกรับภาระหนี้สินเกินตัว