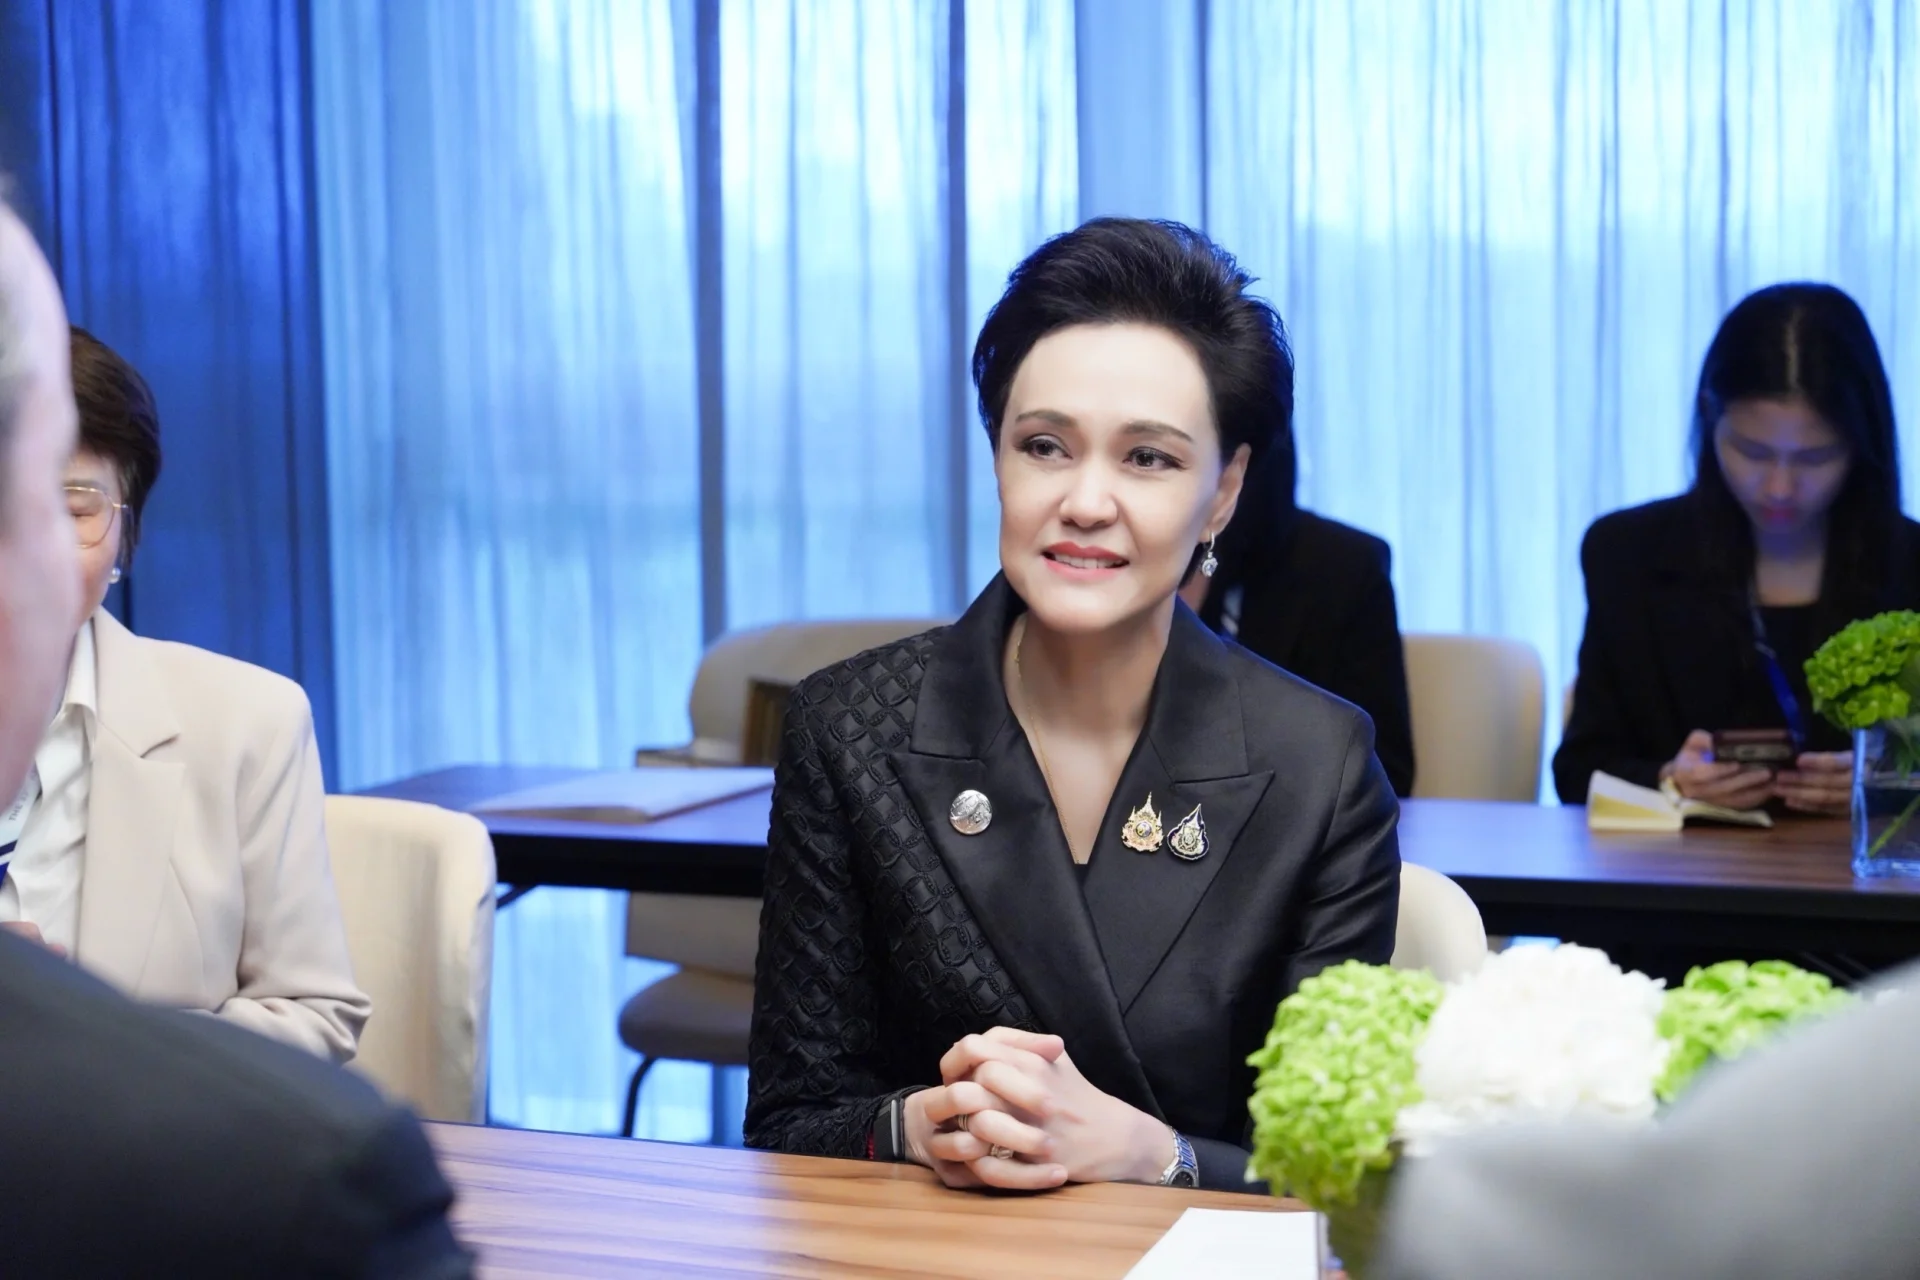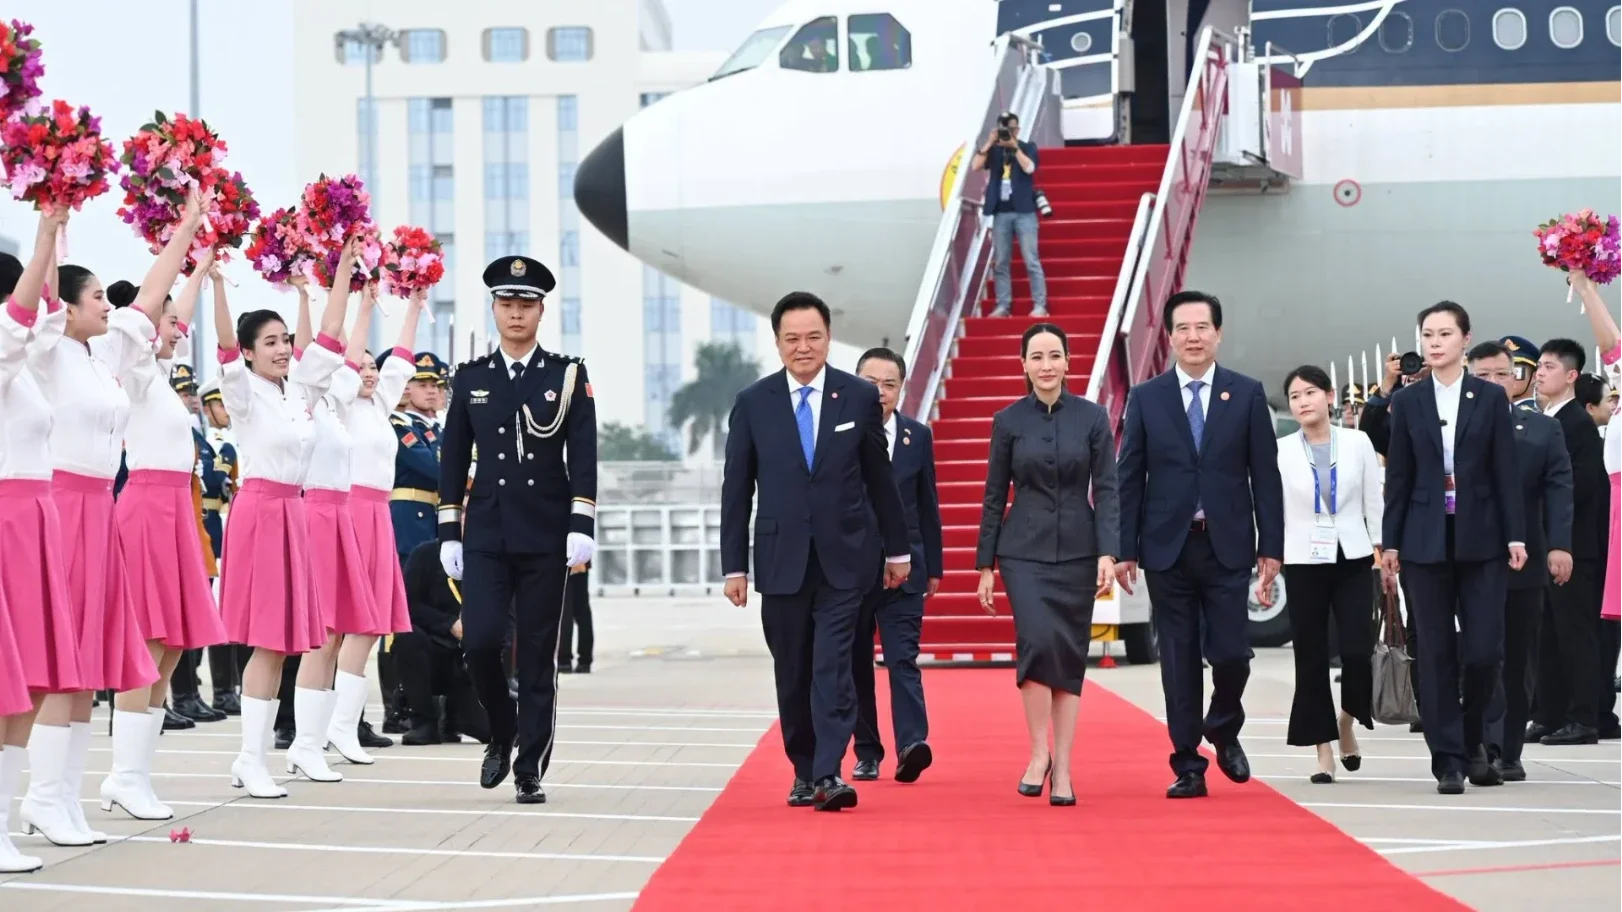
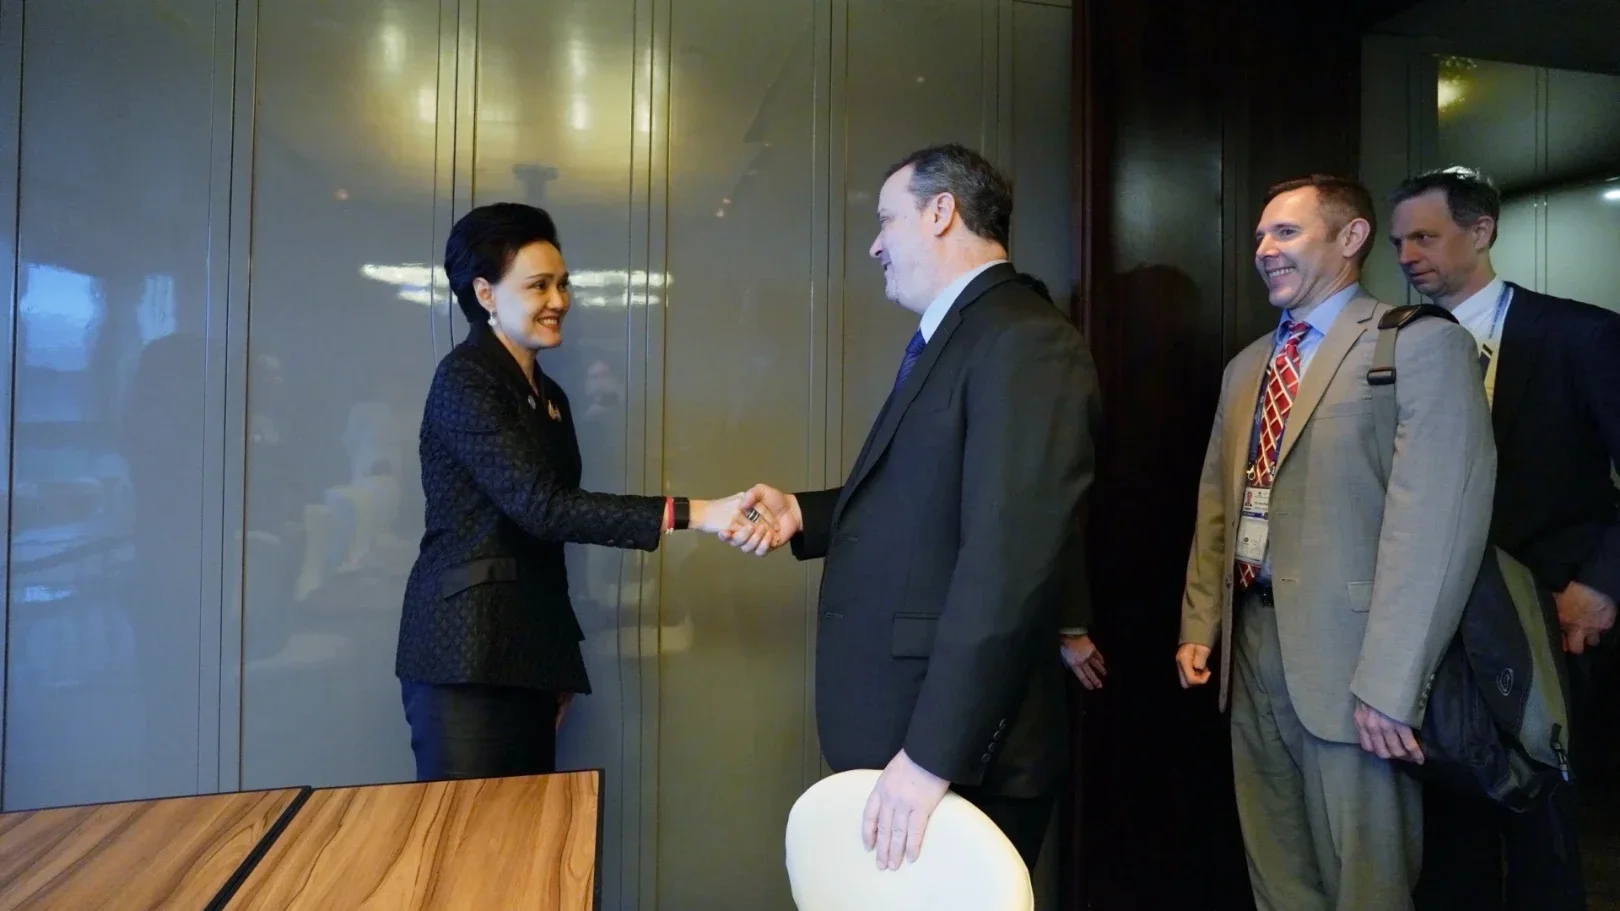
วันที่ 19 พฤศจิกายน 2569 นางศุภจี สุธรรมพันธุ์ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ เปิดเผยความคืบหน้าการเจรจาการค้าระหว่างไทยกับสหรัฐอเมริกา หลังหารือกับนายริก สวิตเซอร์ (Rick Switzer) รองผู้แทนการค้าสหรัฐฯ เมื่อวันที่ 18 พฤศจิกายนที่ผ่านมา ระหว่างการประชุมผู้นำเขตเศรษฐกิจเอเปค ครั้งที่ 33 ณ เมืองเซินเจิ้น สาธารณรัฐประชาชนจีน โดยไทยได้ย้ำความเข้าใจร่วมกันเกี่ยวกับมาตรการภาษี พร้อมเดินหน้าขอปรับลดอัตราภาษีภายใต้มาตรา 301 กรณีแรงงานบังคับ จากร้อยละ 12.5 เหลือร้อยละ 10
นอกจากนี้ ไทยยังขอให้สหรัฐฯ พิจารณาอัตราภาษีพิเศษสำหรับมาตรการด้านกำลังการผลิตส่วนเกิน (Excess Capacity) ที่อยู่ระหว่างการพิจารณา เพื่อให้สินค้าไทยได้รับอัตราภาษีที่สามารถแข่งขันได้ หรือ Favorable Rate ในระดับทัดเทียมหรือดีกว่าประเทศคู่แข่ง
การหารือครั้งนี้เกิดขึ้นภายหลังนายอนุทิน ชาญวีรกูล นายกรัฐมนตรี และประธานาธิบดีโดนัลด์ ทรัมป์ ร่วมลงนามแถลงการณ์ว่าด้วยความตกลงการค้าต่างตอบแทนระหว่างไทยกับสหรัฐฯ หรือ Agreement on Reciprocal Trade (ART) ณ กรุงมะนิลา ประเทศฟิลิปปินส์ เมื่อวันที่ 17 พฤศจิกายน 2569 เพื่อยืนยันว่าทั้งสองประเทศบรรลุข้อสรุปในสาระสำคัญของการเจรจาแล้ว
อย่างไรก็ตาม การลงนามดังกล่าวเป็นการลงนาม แถลงการณ์ร่วม (Joint Statement) ไม่ใช่ความตกลง ART ฉบับสมบูรณ์ ซึ่งยังต้องดำเนินขั้นตอนทางกฎหมายและการพิจารณาภายในของแต่ละประเทศก่อนมีผลใช้บังคับ
“ศุภจี” หารือรองผู้แทนการค้าสหรัฐฯ หลังผู้นำ 2 ประเทศลงนามแถลงการณ์ร่วม
นางศุภจีกล่าวว่า การหารือกับนาย Rick Switzer มีขึ้นหลังไทยและสหรัฐฯ ประสบความคืบหน้าครั้งสำคัญในการเจรจาความตกลง ART โดยผู้นำทั้งสองประเทศได้ลงนามแถลงการณ์ร่วมเพื่อรับรองความเข้าใจตรงกันในสาระสำคัญ
การลงนามดังกล่าวสะท้อนว่าการเจรจาทางการค้าระหว่างไทยกับสหรัฐฯ ได้ผ่านขั้นตอนสำคัญแล้ว และสามารถเดินหน้าจัดทำรายละเอียดของความตกลงฉบับสมบูรณ์ต่อไป
รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ระบุว่า การยืนยันความเข้าใจร่วมกันในระดับผู้นำมีความสำคัญต่อการสร้างความเชื่อมั่นให้กับภาคธุรกิจ โดยเฉพาะผู้ประกอบการส่งออกที่ต้องวางแผนการผลิต การรับคำสั่งซื้อ และการลงทุนในระยะยาว
อย่างไรก็ตาม ยังมีประเด็นด้านภาษีและข้อกฎหมายที่ต้องดำเนินการเพิ่มเติม เพื่อให้ความตกลงสามารถนำไปปฏิบัติได้อย่างชัดเจน
ไทยขอลดภาษีมาตรา 301 จาก 12.5% เหลือ 10%
หนึ่งในประเด็นสำคัญของการหารือครั้งนี้ คือการขอปรับลดอัตราภาษีที่สหรัฐฯ กำหนดภายใต้มาตรา 301 (Section 301) ในประเด็นมาตรการเกี่ยวกับแรงงานบังคับ หรือ Forced Labor
นางศุภจีเปิดเผยว่า ไทยได้ตอกย้ำความเข้าใจร่วมกันที่เคยหารือไว้กับฝ่ายสหรัฐฯ เพื่อขอให้ปรับลดอัตราภาษีจากร้อยละ 12.5 เหลือร้อยละ 10
เป้าหมายสำคัญคือทำให้ไทยได้รับอัตราภาษีในระดับเดียวกับประเทศที่สามารถสรุปความตกลง ART กับสหรัฐฯ ได้แล้ว เพื่อไม่ให้ผู้ส่งออกไทยเสียเปรียบในการแข่งขันด้านราคา
ฝ่ายสหรัฐฯ ยืนยันว่าจะเดินหน้ากระบวนการพิจารณาปรับลดอัตราภาษีดังกล่าวตามที่ทั้งสองฝ่ายได้หารือร่วมกันไว้
อย่างไรก็ตาม การยืนยันว่าจะดำเนินกระบวนการปรับลดภาษี ยังไม่ใช่การประกาศว่าอัตราร้อยละ 10 มีผลบังคับใช้กับสินค้าไทยแล้ว โดยต้องรอประกาศและเงื่อนไขอย่างเป็นทางการจากหน่วยงานสหรัฐฯ
มาตรา 301 คืออะไร ทำไมจึงสำคัญต่อสินค้าไทย?
มาตรา 301 เป็นบทบัญญัติภายใต้กฎหมายการค้าสหรัฐฯ ซึ่งให้อำนาจฝ่ายบริหารดำเนินการตรวจสอบและกำหนดมาตรการตอบโต้ทางการค้าต่อแนวปฏิบัติของประเทศคู่ค้าที่ถูกพิจารณาว่าไม่เป็นธรรม หรือสร้างภาระต่อการค้าของสหรัฐฯ
ในกรณีนี้ สหรัฐฯ มีการพิจารณามาตรการที่เกี่ยวข้องกับการป้องกันการนำเข้าสินค้าที่ผลิตโดยใช้แรงงานบังคับ
นางศุภจีระบุว่า ไทยต้องการให้อัตราภาษีที่ได้รับสอดคล้องกับสถานะความคืบหน้าการเจรจา ART และไม่สูงกว่าประเทศคู่แข่งที่ได้รับการพิจารณาอัตราภาษีในระดับต่ำกว่า
สำหรับผู้ประกอบการส่งออก อัตราภาษีนำเข้าเป็นปัจจัยสำคัญที่ส่งผลต่อต้นทุนสินค้าที่จำหน่ายในตลาดสหรัฐฯ หากสินค้าไทยต้องเผชิญภาษีสูงกว่าประเทศคู่แข่ง อาจทำให้สินค้ามีราคาสูงขึ้นและแข่งขันได้ยากขึ้น
ทั้งนี้ มาตรการภาษีตามมาตรา 301 ต้องพิจารณาแยกจากมาตรการภาษีประเภทอื่นของสหรัฐฯ เนื่องจากมีฐานกฎหมายและเงื่อนไขการบังคับใช้แตกต่างกัน
ขออัตราภาษีพิเศษ รับมือมาตรการกำลังการผลิตส่วนเกิน
นอกจากประเด็นแรงงานบังคับแล้ว ไทยยังได้หารือกับสหรัฐฯ เกี่ยวกับมาตรการภาษีภายใต้มาตรา 301 ในประเด็นกำลังการผลิตส่วนเกิน หรือ Excess Capacity
มาตรการดังกล่าวเกี่ยวข้องกับข้อกังวลของสหรัฐฯ ต่อภาวะกำลังการผลิตในบางอุตสาหกรรมที่มีมากกว่าความต้องการของตลาด ซึ่งอาจส่งผลต่อการแข่งขันทางการค้าระหว่างประเทศ
นางศุภจีระบุว่า ไทยได้ขอให้สหรัฐฯ พิจารณากำหนดอัตราภาษีพิเศษสำหรับสินค้าไทยภายใต้มาตรการดังกล่าว เพื่อรักษาความสามารถในการแข่งขันของผู้ส่งออก
โดยไทยต้องการได้รับอัตราภาษีที่เอื้อต่อการแข่งขัน ไม่เสียเปรียบประเทศคู่แข่งที่ส่งออกสินค้าประเภทเดียวกันเข้าสู่ตลาดสหรัฐฯ
ทั้งนี้ มาตรการกำลังการผลิตส่วนเกินยังอยู่ระหว่างกระบวนการพิจารณาของสหรัฐฯ จึงยังต้องติดตามรายละเอียดอัตราภาษี ขอบเขตสินค้าที่ได้รับผลกระทบ และกำหนดการบังคับใช้จากประกาศอย่างเป็นทางการ
“ศุภจี” ย้ำต้องรักษาภาษีให้แข่งขันได้ หวั่นสูญเสียคำสั่งซื้อ
รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์เน้นย้ำว่า การรักษาอัตราภาษีที่เอื้อต่อการแข่งขันมีความสำคัญอย่างยิ่งต่อเศรษฐกิจไทย เพราะสหรัฐอเมริกาเป็นตลาดส่งออกอันดับหนึ่งของประเทศ
หากสินค้าไทยถูกเรียกเก็บภาษีสูงกว่าประเทศคู่แข่ง อาจทำให้ต้นทุนของสินค้าที่เข้าสู่ตลาดสหรัฐฯ เพิ่มขึ้น ส่งผลต่อการตัดสินใจสั่งซื้อของผู้นำเข้าและความสามารถในการรักษาส่วนแบ่งตลาด
โดยเฉพาะสินค้าอุตสาหกรรมและสินค้าเกษตรแปรรูปที่ต้องแข่งขันกับผู้ผลิตจากหลายประเทศ ซึ่งมีโครงสร้างต้นทุนและอัตราภาษีนำเข้าแตกต่างกัน
นางศุภจีระบุว่า การเจรจาครั้งนี้จึงไม่ใช่เพียงการขอลดภาษี แต่ยังเป็นการรักษาโอกาสทางการค้าและรายได้ของผู้ประกอบการไทยในระยะยาว
รัฐบาลจึงพยายามผลักดันให้สินค้าไทยได้รับอัตราภาษีในระดับทัดเทียมหรือดีกว่าประเทศคู่แข่ง เพื่อรักษาความสามารถในการแข่งขันในตลาดสหรัฐฯ
ตลาดสหรัฐฯ สำคัญต่อไทย ส่งออกปี 2568 มูลค่า 2.37 ล้านล้านบาท
ข้อมูลจากกระทรวงพาณิชย์ระบุว่า สหรัฐอเมริกาเป็นคู่ค้าอันดับ 2 และเป็นตลาดส่งออกอันดับ 1 ของประเทศไทย
ในปี 2568 ไทยและสหรัฐฯ มีมูลค่าการค้ารวมประมาณ 93,651 ล้านดอลลาร์สหรัฐ แบ่งเป็น
-
การส่งออกของไทยไปยังสหรัฐฯ มูลค่า 72,506 ล้านดอลลาร์สหรัฐ หรือประมาณ 2.37 ล้านล้านบาท
-
การนำเข้าของไทยจากสหรัฐฯ มูลค่า 21,144 ล้านดอลลาร์สหรัฐ
-
ไทยได้ดุลการค้าสหรัฐฯ ประมาณ 51,361 ล้านดอลลาร์สหรัฐ
สินค้าส่งออกสำคัญของไทย ได้แก่ คอมพิวเตอร์และส่วนประกอบ ผลิตภัณฑ์ยาง อัญมณีและเครื่องประดับ รถยนต์และชิ้นส่วน รวมถึงเครื่องปรับอากาศ
ส่วนสินค้าที่ไทยนำเข้าจากสหรัฐฯ ได้แก่ น้ำมันดิบ เครื่องจักรกล เครื่องบินและส่วนประกอบ เคมีภัณฑ์ และเครื่องจักรไฟฟ้า
นางศุภจีระบุว่า ตลาดส่งออกสหรัฐฯ มีความเกี่ยวข้องกับการจ้างงานคนไทยประมาณ 1.25 ล้านคน จึงเป็นเหตุผลที่รัฐบาลให้ความสำคัญกับการรักษาความสามารถในการแข่งขันของสินค้าไทย
ทั้งนี้ ตัวเลขการจ้างงานดังกล่าวเป็นข้อมูลที่กระทรวงพาณิชย์ใช้ประกอบการอธิบายความสำคัญของตลาดสหรัฐฯ ไม่ใช่จำนวนแรงงานที่ได้รับผลกระทบจากมาตรการภาษีแล้วทั้งหมด
แถลงการณ์ร่วม ART ลงนามแล้ว แต่ยังไม่ใช่ความตกลงฉบับสมบูรณ์
อีกหนึ่งประเด็นที่ต้องทำความเข้าใจคือสถานะของความตกลงการค้าต่างตอบแทนระหว่างไทยกับสหรัฐฯ
เมื่อวันที่ 17 พฤศจิกายน 2569 นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี และประธานาธิบดีโดนัลด์ ทรัมป์ ได้ร่วมลงนามแถลงการณ์ร่วมที่กรุงมะนิลา ประเทศฟิลิปปินส์
สาระสำคัญของเอกสารดังกล่าวคือการยืนยันว่าไทยและสหรัฐฯ สามารถบรรลุข้อสรุปในสาระสำคัญของการเจรจาความตกลง ART แล้ว
อย่างไรก็ตาม เอกสารที่ลงนามเป็น Joint Statement ซึ่งเป็นการแสดงความเข้าใจร่วมกันเกี่ยวกับความคืบหน้าการเจรจา ไม่ใช่การลงนามความตกลง ART ฉบับสมบูรณ์ที่พร้อมมีผลใช้บังคับ
ทั้งสองประเทศยังต้องจัดทำถ้อยคำทางกฎหมายและดำเนินขั้นตอนภายในประเทศของตน ก่อนที่จะสามารถลงนามความตกลงอย่างเป็นทางการและดำเนินการให้มีผลใช้บังคับได้
สำหรับผู้ประกอบการ จึงยังต้องติดตามรายละเอียดอัตราภาษีและเงื่อนไขการนำเข้าสินค้าตามประกาศที่มีผลบังคับใช้อยู่ในปัจจุบัน ไม่ควรถือว่าการลงนามแถลงการณ์ร่วมทำให้มาตรการภาษีใหม่ทุกส่วนเริ่มมีผลทันที
เร่ง Legal Scrub ก่อนเสนอ ครม. และรับฟังความคิดเห็นประชาชน
นางศุภจีเปิดเผยว่า ขั้นตอนต่อไปคือการเร่งดำเนินกระบวนการขัดเกลาถ้อยคำทางกฎหมาย หรือ Legal Scrub โดยทีมกฎหมายของทั้งสองประเทศ
กระบวนการดังกล่าวมีวัตถุประสงค์เพื่อตรวจสอบรายละเอียดของร่างความตกลง ART ให้มีความชัดเจน ถูกต้อง และสอดคล้องกับข้อสรุปที่ได้เจรจาร่วมกัน
เมื่อจัดทำร่างความตกลงได้ครบถ้วนแล้ว ฝ่ายไทยจะต้องเสนอเรื่องต่อคณะรัฐมนตรีเพื่อพิจารณาตามขั้นตอน พร้อมดำเนินกระบวนการรับฟังความคิดเห็นจากประชาชนและผู้มีส่วนได้ส่วนเสียอย่างเป็นระบบ
การรับฟังความคิดเห็นมีความสำคัญต่อการพิจารณาผลกระทบของความตกลง โดยเฉพาะต่อผู้ประกอบการ เกษตรกร ภาคอุตสาหกรรม และประชาชนที่อาจได้รับผลจากการปรับเปลี่ยนมาตรการทางการค้า
จากนั้นจึงเข้าสู่ขั้นตอนการลงนามความตกลงฉบับสมบูรณ์ การพิจารณาของรัฐสภาตามเงื่อนไขทางกฎหมาย และการปรับปรุงกฎหมายหรือกฎระเบียบที่จำเป็น เพื่อให้ความตกลงสามารถมีผลบังคับใช้ได้
รัฐบาลมุ่งรักษาความสามารถแข่งขันสินค้าไทยในตลาดโลก
นางศุภจีระบุว่า การเจรจาการค้ากับสหรัฐฯ มีเป้าหมายสำคัญเพื่อรักษาโอกาสของผู้ประกอบการไทยในตลาดส่งออกที่ใหญ่ที่สุดของประเทศ ท่ามกลางความผันผวนของมาตรการทางการค้าระหว่างประเทศ
โดยเฉพาะความแตกต่างของอัตราภาษีนำเข้าที่อาจส่งผลต่อการตัดสินใจของผู้ซื้อ การย้ายฐานการผลิต และความสามารถในการรักษาคำสั่งซื้อจากต่างประเทศ
การผลักดันให้ไทยได้รับอัตราภาษีที่แข่งขันได้จึงเป็นหนึ่งในประเด็นสำคัญของการหารือกับสหรัฐฯ ควบคู่กับการเร่งจัดทำความตกลง ART ให้มีความชัดเจนทางกฎหมาย
อย่างไรก็ตาม ผลประโยชน์ที่ไทยจะได้รับจากความตกลงฉบับสมบูรณ์ยังต้องประเมินจากรายละเอียดของข้อผูกพัน เงื่อนไขการเปิดตลาด มาตรการภาษี และผลกระทบต่อผู้ประกอบการในแต่ละภาคส่วน
จับตา 2 ประเด็นภาษีสำคัญ หลังไทย–สหรัฐฯ บรรลุข้อสรุป ART ในสาระสำคัญ
สำหรับความคืบหน้าการเจรจาหลังการลงนามแถลงการณ์ร่วม ประเด็นที่ต้องติดตามอย่างใกล้ชิดมี 2 ส่วนหลัก ได้แก่ การปรับลดภาษีมาตรา 301 กรณีแรงงานบังคับจากร้อยละ 12.5 เหลือร้อยละ 10 และการกำหนดอัตราภาษีสำหรับมาตรการกำลังการผลิตส่วนเกิน
ทั้งสองประเด็นมีความสำคัญต่อความสามารถในการแข่งขันของสินค้าไทย โดยต้องติดตามการประกาศรายละเอียดและเงื่อนไขจากฝ่ายสหรัฐฯ ต่อไป
ขณะเดียวกัน ทีมเจรจาของไทยและสหรัฐฯ จะเดินหน้าจัดทำความตกลง ART ฉบับสมบูรณ์ เพื่อเข้าสู่กระบวนการพิจารณาและลงนามอย่างเป็นทางการ
นางศุภจีย้ำว่า ไทยจะดำเนินการอย่างต่อเนื่องเพื่อรักษาอัตราภาษีที่เอื้อต่อการแข่งขัน ป้องกันไม่ให้ผู้ประกอบการไทยเสียเปรียบประเทศคู่แข่ง และรักษาตลาดส่งออกสหรัฐฯ ซึ่งมีบทบาทสำคัญต่อเศรษฐกิจและการจ้างงานของประเทศในระยะยาว